Guia definitivo da reforma tributária para ISP's!
O setor de telecomunicações enfrenta uma mudança radical. A complexidade atual de ICMS, ISS, PIS e COFINS será substituída pelo modelo de IVA Dual.
Esta transição exige que o provedor mude sua lógica de faturamento: de uma estratégia baseada em SVA para uma operação focada em conformidade e eficiência de crédito.
Preencha nosso formulário, em breve, você receberá um guia com soluções estratégicas que podem transformar a sua empresa.
Perguntas Frequentes (FAQ)
O que muda de imediato para o meu provedor em 2026?
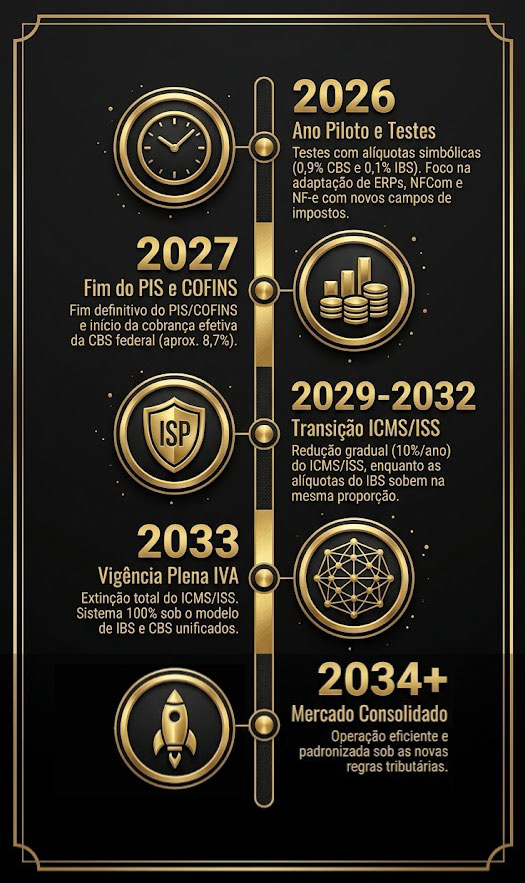
2026 é o ano piloto da transição. Começa a cobrança simbólica e de teste das alíquotas da CBS (0,9%) e do IBS (0,1%). O maior impacto agora não é o valor do imposto em si, mas a urgência em adequar os seus sistemas de faturamento (ERP) e emissão de notas fiscais para os novos modelos exigidos pelo governo.
É verdade que o SVA vai acabar com a Reforma Tributária?
O SVA como conceito de serviço continua existindo, mas ele perde o seu efeito de redução de impostos. No novo modelo do IVA Dual, a CBS e o IBS incidirão de forma uniforme sobre o combo de serviços (internet + streaming, por exemplo). A estratégia de jogar a maior parte da nota no SVA para pagar menos imposto deixará de funcionar.
Os provedores no Simples Nacional serão afetados?
Sim. Embora o Simples Nacional continue existindo como um regime unificado, os ISPs que permanecerem nele não conseguirão repassar créditos cheios de IBS e CBS para seus clientes corporativos (B2B). Além disso, dependendo do teto de faturamento, pode ser mais vantajoso migrar de regime para aproveitar os créditos da cadeia de compras.
O que é o "Cashback Tributário" para ISPs e como ele funciona?
É a devolução de parte do imposto pago na fatura de internet para famílias de baixa renda (cadastradas no Cadastro Único). O grande desafio é operacional: o provedor precisará integrar seu sistema com o governo para aplicar esse desconto diretamente na fatura do cliente e depois se compensar desse valor.
Como funciona o sistema de créditos fiscais na prática?
A reforma adota a “não cumulatividade plena”. Isso significa que tudo o que o seu provedor comprar e que gerou imposto (link dedicado, roteadores, switches, energia elétrica) vai gerar um crédito para abater no imposto que você deve sobre as suas vendas. Porém, você só ganha o crédito se o seu fornecedor estiver com o imposto pago em dia.
O serviço de internet terá direito a alguma alíquota reduzida?
Infelizmente, não. O setor de telecomunicações tentou regimes diferenciados, mas a regra geral prevaleceu. A única grande vitória do setor foi a isenção do Imposto Seletivo (o “imposto do pecado”), o que evitou uma taxação ainda maior sobre a infraestrutura de rede.
Quando a antiga estrutura (ICMS, ISS, PIS, COFINS) deixa de existir totalmente?
A extinção total acontece em 2033. O PIS e a COFINS acabam antes, em 2027, sendo substituídos integralmente pela CBS. Já o ICMS e o ISS vão sumindo de forma gradual (10% ao ano) entre 2029 e 2032, até a virada definitiva para o IBS em 2033.
Como faço para calcular o impacto real na margem de lucro do meu ISP hoje?
O primeiro passo é fazer um diagnóstico do seu faturamento atual, separando o que é SCM e SVA, e simular o cenário com a alíquota padrão estimada para o IVA (que deve ficar em torno de 26,5% a 28%). No guia gratuito que você vai baixar nesta página, incluímos um checklist com os primeiros passos práticos para essa transição.